从美国手机银行APP汇款到中国
从美国手机银行APP汇款到中国
去年5月,我小妹夫妇到美国旅游,为他们代订了洛杉矶华人旅行社的美东美西两个旅游团。小妹在她的中国手机上,很快就把我为她代付的美元汇到我的美国银行账号里还给了我。我当时有点吃惊。在美国我们常使用zelle 等APP在手机上转钱付账,但那只限于美国国内银行之间。国际汇款转钱手机上操作就可以完成,这是我第一次遇到。
我的手机装有一个美国银行APP。APP 里有一个汇款功能,这个汇款包括国际汇款。
我最近试了试这个国际汇款功能,有如下经历:
首先需要在APP的国际汇款网页完成一个注册登记,整个过程就是阅读一大堆文件,告知有关要求注意事项法律责任等问题,表示同意后,就完成了注册登记,可以开始操作汇款。
汇款手续中最重要的是提供收款方国内银行Swift Code, 这个非常重要。SWIFT Code 中文通常称为银行国际代码或银行识别码(又称 BIC 码),它是全球金融机构在进行跨境汇款和国际电汇时使用的唯一身份识别符号。 SWIFT Code 全称:环球银行金融电信协会代码(Society for Worldwide Interbank Financial Telecommunication Code)。它类似银行在国际上的“身份证号”,确保跨境资金能够安全、准确地发送到目标银行和具体分行。小妹儿上次给我转钱时,就是问清楚我的美国银行Swift Code 后才放心操作。
网上可以查到我在中国银行开户行的Swift Code, 但我还是让我小妹去昆明的开户银行确认了这个Code。
另外需要在APP里提供银行开户时留下的姓名地址电话,以便收款银行方确认收款人真实身份。
此外,还需要回答两个问题:
第一个问题:
中国银行收款方账户是你的账户,还是别人的账户?我回答这是我自己的账户。
第二个问题:
你的汇款用途。APP里列举了十几种用途,什么投资了,什么付劳务费了等等,都不是我的汇款用途。我的汇款用途就是回国旅行花费。最后就点了其它用途这一选项。
最后询问你汇出去是美元还是人民币?如果是美元,每次汇款手续费46美元。如果是人民币,没有手续费。
我第一次汇出1000人民币,看看能否成功。一两天后,我看到我的美国银行账户被减去153.7美元,对应1000人民币,汇率 6.5329.
大概4-5天时间后, 发现有人自称中国银行工作人员,要求加我的中国手机微信,也就是与国内手机号银联卡绑定的那个微信号。我加了后对方要求微信语音通话,告诉我我有一笔汇款进账,需要向我查证有关信息,打我的国内手机号无法接通所以才加了我的微信。
她首先要求我提供护照有效签证页和回国机票,以证明我确有旅行安排。
再下来她要求我提供我的工资单,以证明我有足够收入去旅游。我已经退休5年没有工资单,我只提供了我的2025年所得税申报表1040表和有关我2025年退休收入的所有1099表。
我心里有点恼火,汇款1000人民币100多美元的事,也需要提供这么多文件查来查去?我小妹去年从国内给我汇近万美元,我的美国收款银行什么问题都没有问就接收了。
提交上述文件后不久,我的中国银行账户就显示出148美元进账,比率1:6.75
148×6.75=999
汇款出去时153美元,比率1:6.55. 153×6.55=1002.15
虽说是汇人民币免手续费,但汇出时和接收时的不同汇率,中间少了5美元。
美国银行汇出时选定的是人民币,可收款的中国银行还是以美元入账。
跟着我又汇出20000人民币,美国银行从我的账号扣除3064.82美元,对应2万人民币,汇率6.5256。我国内的银行账户显示进账2969美元,汇率1:6.74。从汇出款到收到款,中间少了95美元。
查询了国际外汇市场美元对人民币汇率变化,最近一年之内没有低于6.7. 以下是最近一个月内的汇率变化,最高6.74,最低6.71.
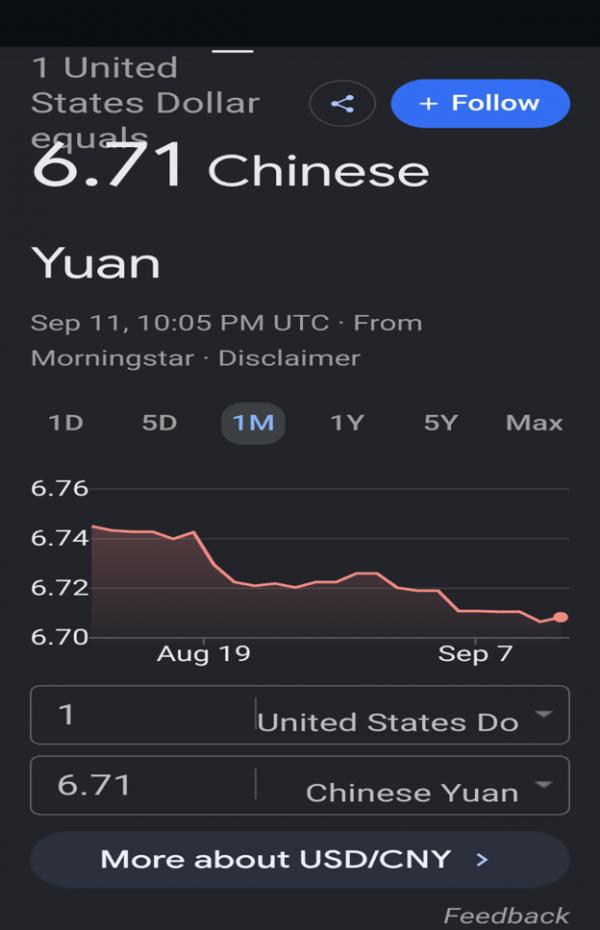
下面是20000人民币兑换美元,按照国际外汇市场汇率6.7与按照美国银行汇款利率和中国银行收款利率的对照分析:
当从美国银行汇款出去时,选择人民币,银行依据美元兑换人民币汇率低于国际市场利率,本来依据国际外汇市场汇率1:6.7,只需要2986美元就够了。可银行依据的是汇率是1:6.55,中间多出的95美元,就是银行赚取的钱。
当中国银行收到汇款时,其依据的将美元兑换为人民币的汇率与国际外汇市场相当,但却以美元进账。如果要将中国银行账户里的进账的美元兑换成人民币,利率上中国银行肯定又要赚取一笔。
总结:
汇款到国内,最好选择直接汇款美元,因为手续费也就是46美元,不管汇款金额多高,都是46美元。
选择汇款人民币,利率因素,花费可能比汇美元的手续费46美元高很多,汇款数额越大花费越高,而且收款方国内银行以美元而非人民币入账,今后通过收款方中国银行将美元换成人民币,肯定还会有利率上产生的花费。
从美国银行汇款出去到中国银行时,选择人民币,会遭受美国银行和中国银行通过利率两次的盘剥,汇款数额越高,被赚取去的费用会越高。选择美元汇款,美国银行方面只是46美元手续费,美元到了中国银行,汇款多少美元还是多少美元,只是在把美元兑换成人民币时,利率上被银行赚取的可能性只是一次。