英伟达的财务问题,会成为 AI 行业的“雷曼时刻”吗?
表示
11 月 17 日(周二)美股收盘后,英伟达将交出黄仁勋辞任之后的第一份季报。华尔街盯的是收入能不能超过 1,090 亿美元。我相信读者更关心的问题是,这家公司的财务,还健康吗?
第一,英伟达赚钱的能力没有问题,变差的是利润的含金量和资产的质量。按公开文件能做的检验,我没有发现假账的迹象。
第二,变差的主要原因是一个:半年之内,它从一家收现金卖芯片的公司,变成了替整个 AI 行业赊账、入股、担保的“银行”。它做着银行的生意,却不受银行那套资本、集中度和流动性规矩的约束。
第三,银行最怕两件事:借钱的人还不上,和自己的信用出问题。黄仁勋走后,这两件事的可能性都在上升。本文后半部分做一次最坏情形的推演:假如出事的是英伟达自己,AI 行业会发生什么。这就是标题里“雷曼时刻”的意思。
截至 11 月 15 日,没有任何监管机构、审计师或法院认定英伟达的报表有错,也没有任何评级机构说它偿债有问题;它上一季净赚将近 600 亿美元。第四部分写的是压力推演,不是预测。文中的财报数字,最新截至 2026 年 7 月 26 日。
【一、体检:英伟达的财务还健康吗】
我按五个方向给它打分。
赚钱能力:极强。上一季收入 962 亿美元,净利润 597 亿,毛利率 75%。最近四个季度合计收入 3,030 亿、净利润 1,929 亿。这一项没有疑问。
利润的含金量:在下降。
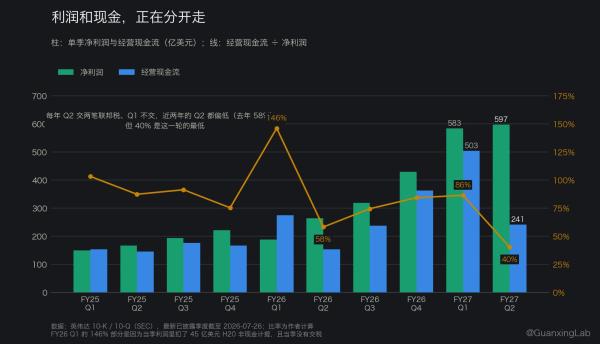
衡量的办法,是看每赚 1 块钱利润,主营业务实际收回多少现金。最近四个季度是 7 毛,再往前四个季度是 8 毛 9。上一季最难看:净利润 597 亿,经营现金流只有 241 亿,比前一季的 503 亿少了一半多。这里面有季节因素,英伟达每年二季度要交两笔预缴税,一季度不交;但去年同一季这个比例是 58%,今年是 40%,季节解释不了全部。另外,上半年 1,414 亿美元的税前利润里,有 237 亿是它持有的其他公司股权涨价带来的收益,占 17%,多数是没有变成现金的纸面浮盈。
资产质量:明显变差
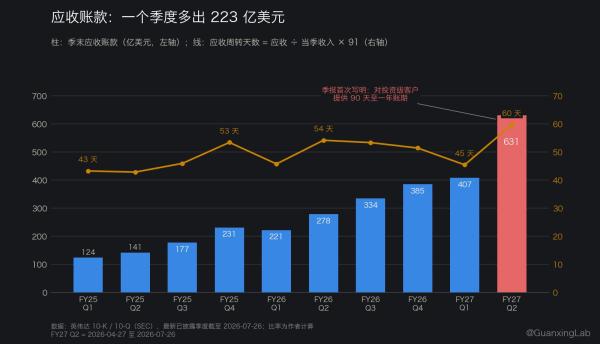
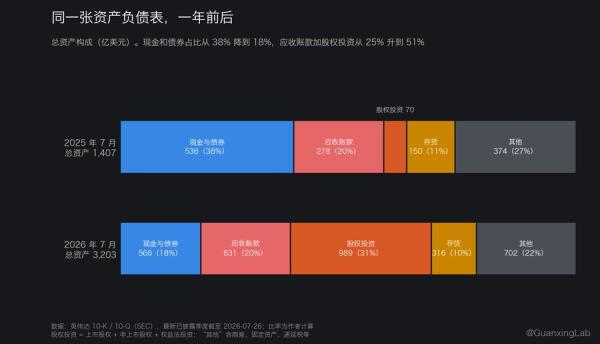
应收账款,也就是货已发出、收入已入账、钱还没收到的部分,三个月里从 407 亿涨到 631 亿,涨了 55%,同期收入只涨了 18%。按现在的销售速度,账上的应收相当于 60 天的货款;此前两年半,这个数一直在 41 到 54 天之间。631 亿里有七成是五家客户欠的,而年报里为坏账留的准备只有 400 万美元。再看整张资产负债表:一年前,总资产里 38% 是现金和债券,应收账款加股权投资占 25%;现在现金和债券只占 18%,应收加股权投资占到 51%。
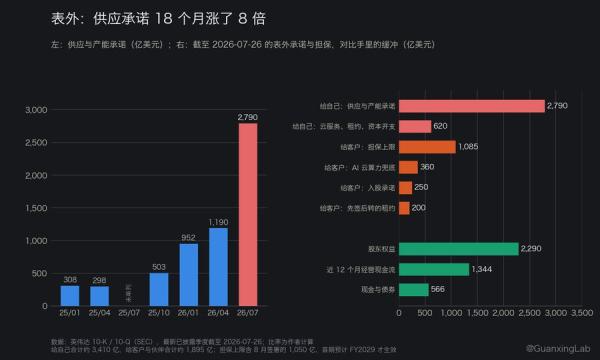
偿债与流动性:表内强,表外紧。账面上它有 566 亿美元现金和债券,多于约 335 亿的有息债务。但账外还有约 5,300 亿美元的承诺和担保:2,790 亿是向上游订的内存和产能,620 亿是自用的云服务、租约和资本开支,约 1,900 亿是给客户和伙伴的担保、兜底和入股承诺,其中 1,050 亿 8 月才签,还没有生效。合计是股东权益 2,290 亿的 2.3 倍。这些承诺里,半年之内要付的有 1,200 亿,是手头现金和债券的 2.1 倍,要靠这两个季度的销售回款来付。它 9 月还签约以约 119 亿美元现金收购 Hugging Face,预计明年上半年交割。今年 6 月,它发了 250 亿美元债券,是 2021 年以来的第一次。
披露与治理:风险在上升。一年之内,它三次调整关键数据的披露口径,每次都重列了可比期间,但口径一换,和更早的数字就接不上了;几处要紧的事没有交代,比如拿到长账期的是哪几类客户、向 AI 云厂商回购算力的钱记在哪个科目。治理层面,CEO 在董事会调查期间辞任,据美国全国广播公司(NBC)援引知情人士报道,调查还在继续;接任临时 CEO 的首席财务官 Colette Kress 继续兼任财务官,也就是说,季报里要求 CEO 和财务官各签一份的声明,这一次将出自同一个人。
读者最关心的问题是:有没有做假账的可能?就“虚构收入”这种最常见的假账而言,我认为可能性很低。假收入变不出真现金,而最近四个季度的 3,030 亿美元收入里,大约九成已经收到了钱(我按报表倒推的);下游的台湾代工厂和美国云厂商都是上市公司,它们的报表里看得到同一量级的出货、应付账款和资本开支。
但有三件事是公开文件验证不了的:合同里有没有没披露的附带条款;英伟达投给客户的钱和客户下的订单,是不是互为条件;账期放长的货款,最后收不收得回来。现在还要加上第四件。美国司法部长 11 月 12 日在记者会上说,司法部在查是否有不该卖的芯片被卖了出去,这“可能”违反出口法律,调查在进行(据媒体转录)。他没有说调查对象是谁;截至发稿,没有公开信息显示任何执法机构对英伟达公司提出指控。按美国的审计规则,审计师一旦察觉可能的违法行为,就必须评估它对报表的影响;管理层的诚信一旦存疑,此前采信的管理层声明也要重新掂量。普华永道今年 2 月给出的无保留意见,是在这一切发生之前签的。
体检的总评是一句话:利润表仍然是优等生,但资产负债表正在变成另一家公司的样子。
【二、它为什么越来越像一家银行】
芯片公司的生意本来很简单:交货,收钱。过去一年,英伟达在这之外多做了五件事。
一是赊账。8 月的季报第一次写明,它给一部分投资级(信用评级较高的)客户 90 天到一年的账期。货先拿走,钱以后给,在金融上这就是一笔贷款。
二是入股。上半年它花 424 亿美元买进客户和伙伴的股权,去年同期是 12 亿;账上的股权投资累计约 990 亿美元,公开报道过的对象有 OpenAI、Anthropic、xAI、CoreWeave 等,其中不少公司同时在买它的芯片。
三是担保。它为客户的数据中心租约向房东作保,上限 1,085 亿美元,其中 1,050 亿是 8 月为 OpenAI 在俄亥俄州的园区签的。
四是兜底。它向几家 AI 云厂商承诺:你们买我的芯片建机房,算力租不出去的部分,我来租。这笔承诺 360 亿美元。
五是先签后转。它先以自己的名义签下 200 亿美元的机房租约,再打算转给客户。
此外,它 8 月还和六家金融机构签了谅解备忘录,准备搭一个撬动 5,000 亿美元的 AI 融资平台;按当时的说法,它可以选择为每笔交易最多兜底四分之一。
为什么要这么做?因为增长最快的那批买家,靠自己借不到这么多钱。季报里的原话是,AI 云厂商和模型公司需求很大,但“缺乏拿到长期基础设施合同和投资级融资的能力”。据第三方整理的电话会文字稿,Kress 在 8 月说,前沿模型公司明年可能占到英伟达生意的四分之一,而英伟达已经向它们投了近 500 亿美元。她在那场电话会上谈到对 AI 云厂商的兜底时说“我们不放贷”;而同一季的季报,把给客户的延长账期称为“融资安排”。
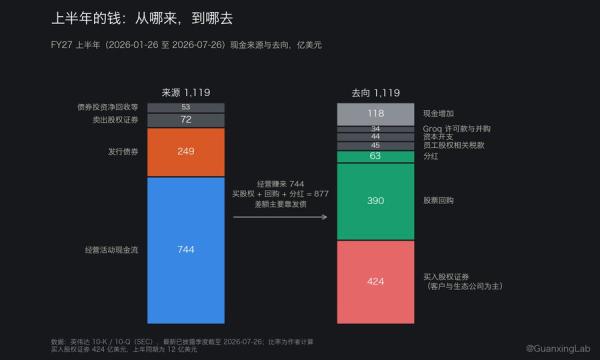
这些钱从哪里来?上半年主营业务收进 744 亿美元现金,买股权花掉 424 亿,回购股票 390 亿,发股息 63 亿,三项合计 877 亿,比收进来的还多。它在 6 月发了那 250 亿美元债券。一家半年净赚 1,180 亿的公司,开始借钱了。
它自己的说法也在变。今年 2 月的年报写的是:有人请我们为客户建数据中心提供融资安排,“我们没有做任何融资安排”。六个月后的季报写的是:这些融资安排“将继续影响我们经营现金流的时点”。
赊账、入股、担保、兜底,这是一家银行加一家投行的业务。但银行要守的资本、集中度和流动性规矩,英伟达都不用守。
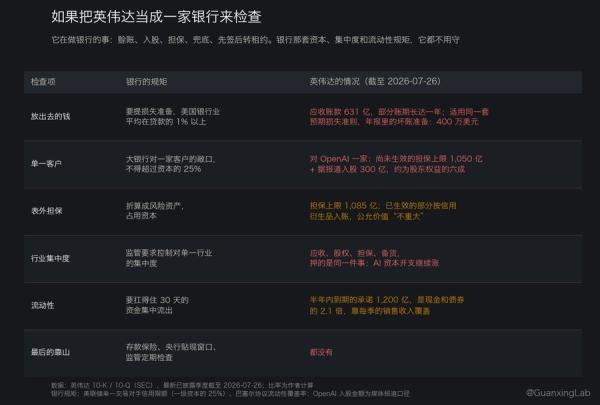
银行放出去的钱要提损失准备,美国银行业平均在贷款的 1% 以上;英伟达适用同一套预期损失的会计准则,但它年报里的坏账准备只有 400 万美元。大银行对单一客户的敞口不能超过自有资本的 25%,这是美联储的规定;英伟达对 OpenAI 一家,尚未生效的担保上限 1,050 亿,加上据报道的 300 亿入股,相当于它股东权益的六成。监管要求银行控制对单一行业的集中度;英伟达的应收、股权、担保和备货,押的是同一件事:AI 的资本开支继续上涨。银行背后有存款保险和中央银行;英伟达背后没有。
还有一处比银行更危险。银行收紧放贷,少赚的只是利息。英伟达的借款人同时是买它芯片的人,它一收紧,砍掉的是自己的收入;而它的收入一下滑,它的担保和兜底在别人眼里就不那么值钱了。金融上管这个叫“错向风险”:保险在最需要它的时候,恰好最不可靠。
【三、黄仁勋走了,这家“银行”会不会暴雷】
我的判断是:这张网很可能会破,而且先破的不是英伟达自己的债务,是靠它的信用撑着的借款人。理由有三层。
第一层,“行长”走了,而接任的人,据报道对这本账早有疑问。据《华尔街日报》援引知情人士的报道,Kress 此前就在内部质疑这些交易怎么挑、担保怎么估值、回报怎么算,为 OpenAI 园区做的那笔担保,最初谈的规模被她砍掉了一半;部分融资交易 8 月下旬就有暂停的报道,10 月进一步收紧,现在这类交易越来越多地要交给管理层和董事会审查。她在公开场合一直为这些交易辩护,说股权回报会很好。《纽约时报》11 月 13 日报道,那个 5,000 亿美元的融资平台至今没有一笔贷款落地,六家机构里至少有一家在讨论退出。彭博社报道,客户和出资机构反过来要求英伟达提供比原计划更多的担保。这些报道都来自匿名信源,后两篇我读到的是其他媒体的转述;英伟达 8 月对媒体的说法是,项目仍在推进、还在调整,对 11 月的这几篇报道,它没有回应。据 CNBC 报道,高盛分析师 James Schneider 在研究报告里写得很克制:已有的承诺英伟达多半会履行,但再谈新的多方投资会更难。对借钱的人来说,这句话的意思是:下一笔钱不好拿了。
第二层,借钱的人和被担保的人本身很脆弱。最大的 AI 云厂商 CoreWeave,按它自己的季报,第三季度营业利润 2.07 亿美元,净利息支出 8.46 亿,当季的营业利润只够付四分之一的利息;债务本金九个月里从 216 亿涨到 475 亿,明年要还本约 110 亿;据 CNBC 报道,给它的债券买五年期违约保险,价格在 1,000 个基点以上,相当于每年要付被保金额的 10%。OpenAI 没有公开报表。据 The Information 报道,截至今年 3 月底它没有借款,但签下的采购承诺约 6,650 亿美元;据《华尔街日报》看到的投资人文件,它三季度收入约 100 亿美元,经营亏损约 109 亿。这些数字未经公司确认,我读到的都是其他媒体的转述。为它建俄亥俄园区的开发商在招股书里写得很直白:园区能不能融到钱,“在相当程度上取决于”英伟达的担保,因为 OpenAI 目前不是投资级租户。
第三层,“银行”自己的信用正在被重估,而调查和诉讼才刚刚开始。董事会的调查没有随辞任结束;司法部长说出口方面的调查在进行;财政部长在电视上把问题概括为“英伟达了解自己的客户吗”;众议院三个委员会要求黄仁勋和公司总法律顾问在 12 月初接受闭门问询;一起证券集体诉讼和一起股东派生诉讼(股东代公司起诉董事和高管)已经立案,目前都只是指控。债券市场的反应比评级机构快:据彭博社报道,给英伟达债券买五年期违约保险的价格,11 月 12 日盘中到了约 145 个基点,是年中的三倍多;《国际金融评论》说,这更像 BB 级公司的价格,而英伟达的评级是 AA。
三层叠在一起,我的看法是:英伟达自己那约 335 亿美元债券,眼下不是问题;会先破的,是靠它的信用撑起来的那张网。我认为很可能在 2027 年底之前,至少有一家靠借钱扩张的 AI 云
厂商或数据中心开发商被迫重组,或者以惩罚性的条件续命。到那时,英伟达只有两个选择。救,它账上的应收、股权和担保继续膨胀,体检表上的每一项继续变差;不救,倒下的是它自己的客户,掉的是它自己的收入。这是每一家银行在危机里都遇到过的两难。不同的是,英伟达没有监管者替它把关,也没有央行替它托底。
【四、最坏的情形:如果出事的是英伟达自己】
上面说的还是它的借款人出事。现在把假设推到底:调查和诉讼的后果落到英伟达自己身上,它还不上债,兑不了担保。这是一次压力测试,不是预测。但在 2008 年之前,也没有人把雷曼兄弟的破产当成基准情形。
先看它离这一步有多远。
表面上很远:手里的现金比债务多,截至 7 月底一年内到期的债务只有 10 亿美元,每季净赚约 600 亿。但出事的公司,很少是因为利润表,多半是因为现金接不上。
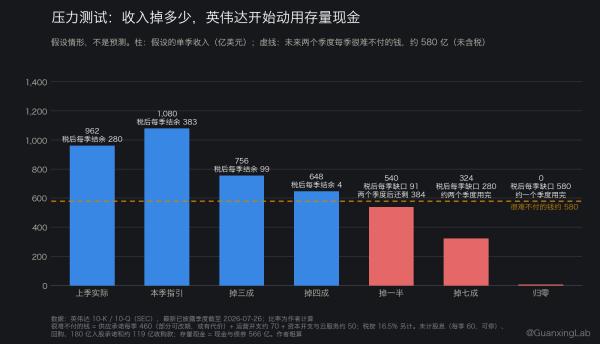
英伟达的支出里,有一大块很难随收入下调。季报的承诺到期表显示,到明年 1 月底的两个季度里,它要付出约 1,200 亿美元,其中 920 亿是答应上游要买的内存和产能。我粗算了它每季很难不付的钱:供应承诺 460 亿(季报说其中一部分在下正式订单前可以取消或改期,但可能要付代价),运营开支约 70 亿,资本开支和云服务约 50 亿,合计约 580 亿美元;税款另算,股息和回购可以停,没有算在里面。公司给这一季的收入指引是 1,080 亿。算上税,收入比指引低四成,它的结余就归零,开始动用存量现金;低七成,566 亿美元的现金和债券两个季度就用完;收入如果归零,只够撑一个季度左右。账上那 631 亿应收是另一层垫子,但七成集中在五家客户手里,其中一部分账期长达一年。
什么事能让收入掉四成?有三条路径,都和眼下的事实连得上。
一是监管。先说两样压不垮它的东西:出口违规的民事罚款,每次违规最高为交易金额的两倍;股东诉讼,美国史上最大的一笔证券集体诉讼和解是安然案的 72 亿美元,约为英伟达一个季度净利润的八分之一。这两项它都付得起。真正致命的工具叫“拒绝令”,也就是禁止一家公司参与任何受美国出口管制的交易。2018 年中兴通讯被下达拒绝令,24 天后宣布主营业务停摆。这个工具从没有用在英伟达这种体量的美国公司身上,也没有任何公开信息显示有人在讨论这一步。但它在工具箱里。
二是信用。上一季英伟达的数据中心收入里,45% 来自它称为“AI 云、工业与企业”的那一类客户,共 403 亿美元,同比增长 138%;据电话会文字稿,管理层说这一季的增长主要也靠它。这一类客户并非都靠借钱,但靠项目融资和高息债买芯片的 AI 云厂商,多数在这一类里。融资一旦冻结,最先掉的就是这一块里的订单。这一块合计占英伟达总收入的四成;其中多少订单是借钱下的,季报没有披露。
三是客户转单。据媒体转述,《华尔街日报》援引知情人士报道,黄仁勋 8 月在一次内部会议上说,大客户打算改用别家的芯片,而英伟达已经承诺买下的晶圆和内存,正像“雪崩”一样压过来。
这种跌幅在历史上并不罕见。在截至 2019 年 1 月的那个季度,英伟达的收入环比掉了 31%,起因是加密货币挖矿退潮。当年大举给客户放贷的电信设备商朗讯,从 2000 财年到 2002 财年,收入从 289 亿美元掉到 123 亿,评级被降到垃圾级,自己承认已经进不了商业票据(一种短期借款)市场。
在这个假设里,收入一掉,体检表上的每一项会同时恶化。2,790 亿美元的采购承诺变成过剩,要在账上确认损失;去年 4 月,美国政府一纸许可要求,就让它为一款专供中国的芯片一次确认了 45 亿美元的损失。应收账款里账期最长的那些客户最先付不出钱。990 亿美元的股权投资同时缩水,其中上市的部分至少有 369 亿还在锁定期,想卖也卖不了。评级一旦下调,250 亿美元的商业票据额度多半发不出去。四样资产押的是同一件事,所以会一起坏。
所以,假如英伟达真的走到违约,它不需要先亏光 2,290 亿美元的股东权益,只需要几个季度的现金断档。它和雷曼的死法不会一样:雷曼的杠杆约 30 倍,每天要续借 2,000 多亿美元的短期资金,是被债主挤兑倒的;英伟达的杠杆只有 1.4 倍,几乎没有短期债务,能把它逼到墙角的不是债主,而是它自己签下的采购承诺和担保。相同的只有一点:出事之前,账面都还很好看。按破产审查人的报告,雷曼破产前最后一个营业日,账面上还有 325 亿美元的流动性储备,其中能马上动用的只有 24 亿。
假如真到了那一步,冲击会分六环向外传。
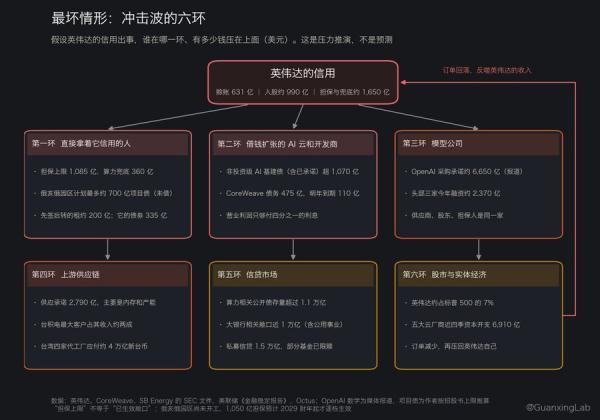
第一环,直接拿着英伟达信用的人。首先是约 335 亿美元债券的持有人。然后是担保。这里有一个反直觉的事实:1,085 亿美元的担保上限里,今天真正生效的只有约 35 亿,俄亥俄那 1,050 亿要从 2029 财年(2028 年 2 月起的一年)开始,才随着机房逐栋建成而生效。但担保还没生效,就已经被写进了融资计划。开发商的招股书说,园区尚未开工,融资安排还没落实,目标是每栋 80 亿到 90 亿美元的造价里最多九成靠项目债。按这个上限推算,首批九栋最多对应 650 亿到 730 亿美元的项目债(我算的),而招股书写明,这笔钱借不借得到,“在相当程度上取决于”英伟达的担保。担保人一出事,这些债多半发不出去。同样的道理也适用于 360 亿的算力兜底和 200 亿先签后转的租约,它们背后是几家 AI 云厂商的贷款人和机房的房东。
第二环,靠借钱扩张的 AI 云厂商和数据中心开发商。研究机构 Octus 今年 5 月统计,非投资级发行人已承诺或已到位的 AI 基础设施债务超过 1,070 亿美元。CoreWeave 以芯片作抵押的贷款额度有 297 亿美元,已提 176 亿。另一家云厂商 Nebius 计划明年资本开支 400 亿到 450 亿美元,其中四分之三以上要靠客户预付款和资产抵押融资。这些公司的兜底买家是英伟达,股东里有英伟达,抵押品的保修、软件更新和下一代供货也都指望英伟达。英伟达出事,几重保护同时失效,再融资的窗口会直接关上。
第三环,模型公司。对 OpenAI 来说,英伟达同时是最主要的芯片来源、股东和租约担保人。今年 OpenAI、Anthropic、xAI 三家合计融了约 2,370 亿美元,在这几轮里,英伟达有数字可查的出资不超过 420 亿。它不是出钱最多的那一个,却是让别人敢出钱的那一个。它一倒,下一轮融资的估值、已经签下的算力合同,都要重谈;而模型公司的算力开支,正是靠一轮接一轮的外部融资撑着的。
第四环,上游供应链。2,790 亿美元承诺的另一头是内存厂和芯片代工厂。据媒体援引台积电 2025 年年报,它最大的客户占收入的 19%,外界普遍认为就是英伟达。内存这一环相对不怕:据媒体援引 SK 海力士的财报,它来自单一大客户的收入,2025 年占 24%,今年上半年已降到约 13%,内存眼下供不应求。更脆弱的是代工和组装:鸿海、广达、纬创、英业达四家台湾服务器代工厂的应付账款约 4 万亿新台币,毛利率只有 4% 到 6%,今年前九个月的经营现金流合计是负的 2,400 亿新台币。
第五环,信贷市场。这一环决定它会不会从“一家公司的事故”变成“雷曼时刻”。美联储 11 月 13 日的《金融稳定报告》说,今年前十个月,与先进算力相关的发债超过 6,800 亿美元,约占非金融企业投资级债券发行的 31%,2023 年还不到 6%;相关的公开债务存量超过 1.1 万亿美元;最大的几家银行控股公司对大型科技公司、数据中心开发商、相关融资载体和公用事业的敞口,合计接近 1 万亿美元。更不透明的是私募信贷,美国的规模约 1.5 万亿美元;据英格兰银行转引的摩根士丹利估计,2026 到 2028 年的数据中心建设里,约有 7,000 亿美元要由它提供。
2008 年的传导链是这样的:货币基金持有雷曼的票据,票据违约,基金跌破面值,整个短期融资市场冻结。今天对应的链条会是:私募信贷基金持有数据中心和芯片贷款,贷款估值下调,投资人要求赎回,基金限制赎回、被迫卖出资产。今年已经有允许赎回的大型私募信贷基金,赎回申请达到一成,只兑付了一半,尽管起因主要是软件公司贷款,而不是 AI 基础设施。同一张网上还有 Oracle:借款约 1,350 亿美元,标普给的评级离垃圾级只差一档。
第六环,股市和实体经济。11 月初,英伟达一只股票约占标普 500 指数的 7%,加上博通、微软、Alphabet、亚马逊、Meta,六家合计占四分之一多。微软、亚马逊、Alphabet、Meta、Oracle 五家最近四个季度的现金资本开支是 6,910 亿美元;Kress 在 8 月引用的预期是,前五大云厂商今年的资本开支近 8,000 亿、明年 1.3 万亿。这些数字的前提,是融得到钱、买得到芯片。
最后一环会绕回起点。资本开支下修,英伟达的订单再降,更多的采购承诺变成损失,它的信用更差,被它托着的人更难借到钱。英伟达没有储户,但它有订单。订单就是它的存款,一样可以被挤兑。
假如真的发生,按时间排开,这场冲击大致会分三拍。
第一拍以天和周计,坏的会是信心。评级下调,违约保险的价格飙升;上游供应商不肯再赊货,要求先付款;替它垫资装机的代工厂停止垫资;数据中心项目的贷款人暂停放款。安然 2001 年被降到垃圾级之后,只过了四天就申请破产,因为它的生意全靠交易对手的信任。
第二拍以季度计,停的会是工地。靠外部融资的机房停工,AI 云厂商进入债务重组,模型公司的融资搁置。英格兰银行去年 12 月援引业界估计说,未来五年 AI 基础设施的投入可能超过 5 万亿美元,其中约一半要靠外部融资,主要是借债。停下来的会是这一半。
第三拍以年计,换的会是人。2001 年电信泡沫破裂之后,光纤还埋在地下,只是换了主人。AI 也会一样:已经装好的芯片不会停机,新供给一断,存量算力反而更稀缺、更贵;手里有现金、有自研芯片的巨头会接手资产和客户;最疼的是两头都靠英伟达的公司,芯片只用它的,钱也是靠它的信用借来的。这个行业不会消失,但会慢下来,并且换一批玩家。
这场推演有三条边界,必须写明。其一,它是小概率事件:今天的英伟达现金多于债务,每季净赚近 600 亿美元,没有任何监管者认定它违法。其二,它的速度会比 2008 年慢:这些债以几年期的债券、银行贷款和私募信贷为主,不是每天都要续借的隔夜资金;信心可以在几天里坏掉,但损失会以季度为单位暴露。其三,也是最让人不安的一条:2008 年,雷曼之后有美联储和财政部出手,托住了剩下的机构;而 AI 行业里替别人托底的,就是英伟达自己。美国联邦存款保险公司前主席 Sheila Bair 对 CNBC 说,英伟达不是银行意义上的“大而不能倒”,它不会像银行那样被挤兑;但她也说,英伟达倒下会是一场“地震”。它不是银行,也就没有为银行准备的那张安全网。而此刻在追问它的,恰恰是华盛顿:国会要求问询,司法部说在查出口的事。
【五、周二的财报,我的预判】
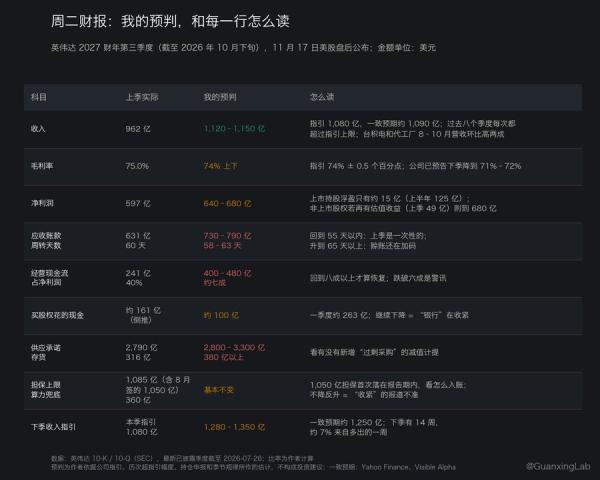
收入:1,120 亿到 1,150 亿美元,高于公司 1,080 亿的指引和约 1,090 亿的一致预期。过去八个季度,英伟达的实际收入每一次都超过了指引区间的上限,平均比指引中值高 5%。供应链的数据也偏强:8 到 10 月,台积电的营收比前三个月高 22%,广达、纬创、纬颖、英业达四家服务器代工厂合计高 20%,而英伟达的指引只隐含 12% 的环比增长。毛利率在 74% 上下。
净利润:640 亿到 680 亿美元,差别在股权收益。上市持股的浮盈,我按它申报的持仓粗算,这个季度只有约 15 亿美元,而上半年是 125 亿。非上市的那一半上季贡献了 49 亿,这一季从外面估不出来:没有,净利润就在 640 亿上下;再来一笔,就到 680 亿,那时要看估值上调的依据是什么。
应收账款:不会回落。我预计在 730 亿到 790 亿美元之间,周转天数 58 到 63 天。理由有两条:账期最长一年,上季放出去的账大部分还没到期;管理层说这一季的增长主要来自 AI 云和企业客户,正是最需要账期的那一类。
经营现金流:400 亿到 480 亿美元,大约是净利润的七成,与去年同季的 74% 相当,但远低于截至去年 7 月那四个季度合计的近九成。
买股权花的现金:继续下降,约 100 亿美元。一季度约 263 亿,二季度约 161 亿(我倒推的)。这是“银行在收紧”最直接的一行。
供应承诺和存货:都不会降。承诺在 2,800 亿到 3,300 亿之间,存货从 316 亿升到 380 亿以上。Kress 8 月说过,内存涨价幅度超出预期,明年还要更高。
担保和兜底:为 OpenAI 园区做的 1,050 亿担保,上一份季报是作为季度结束后签署的事项披露的,这一次第一次落在报告期内,要交代怎么入账。多半只确认一笔不重大的金额,或者不确认,因为它要到机房起租才生效。360 亿的算力兜底大概率停在原地。
下一季指引:收入 1,280 亿到 1,350 亿美元,高于约 1,250 亿的一致预期;毛利率降到 71% 到 72%,这一点公司 8 月已经预告过,原因是内存涨价。要注意,下一季有 14 周,比平常多一周,指引里大约有 7% 是日历带来的,不是需求。这一行我最没有把握:新管理层第一次给指引,可能刻意保守。
文字部分比数字更值得逐字读:法律诉讼、风险因素和期后事项(季度结束后发生的大事)里,会第一次出现换帅、调查和诉讼。
这张表怎么用?看两个数:应收周转天数,和经营现金流除以净利润的比例。如果周转天数回到 55 天以内、这个比例回到八成以上,说明上一季主要是出货时点问题,本文“银行化”的判断要打折扣。如果周转天数升到 65 天以上、这个比例跌破六成,说明赊账还在加码。如果买股权的钱和担保不降反升,说明“收紧”的报道并不准确。真正的红线是四种公告:更换审计师,前期报表不可依赖,延迟提交季报,内部控制存在重大缺陷。任何一样出现,本文关于“没有假账迹象”的判断就要重写。
【结语】
回到标题的问题。
英伟达的财务健康吗?赚钱的能力健康,资产负债表不健康,而且在变差。
它会不会暴雷?它托着的那张网,很可能有地方先破;英伟达自己的债,眼下不会。
会不会成为 AI 行业的雷曼时刻?是小概率,但已经不是零。2008 年的教训不在于雷曼有多大,而在于所有人都以为会有人兜底。今天 AI 行业的兜底人是英伟达:它替客户赊账,替客户入股,替客户向房东作保。
所以周二真正要看的,不是英伟达赚了多少,而是谁在给这个兜底人兜底。
(本文为公开信息梳理和财务分析,不构成投资建议,也不预测股价。作者不是英伟达的审计师,没有接触任何非公开资料;文中数据均为作者依据公开资料的计算和判断,可能有误。第四部分是假设情形下的压力推演,不是对任何公司前景的预测;文中提到的调查、诉讼和质疑,均未经监管机构、审计师或法院认定。《华尔街日报》关于 Kress 的报道依据的是授权转载版,该报其余几处报道以及《纽约时报》、彭博社、The Information 的报道依据的是其他媒体的转述,电话会内容依据的是第三方整理的文字稿。披露:截至发稿,作者未持有英伟达及文中其他上市公司的股票或衍生品。【可选:本文的资料整理使用了 Anthropic 的 AI 模型,Anthropic 是文中提到的英伟达被投公司之一。】数据截至 2026 年 11 月 15 日;英伟达财报数字截至 2026 年 7 月 26 日。)