停滞,还是健康过滤? Stagnation, or Healthy Filtering?
停滞,还是健康过滤?
Stagnation, or Healthy Filtering?
——从日本的就业与日元汇率,看健康黄金率及GDE价值参量的自觉
From Japan’s Employment and the Yen Exchange Rate to the Economic Health Golden Ratio and a Conscious Understanding of the GDE Value Parameter
钱 宏 Archer Hong Qian
日本国经济增长了多少?看官方公布的国内生产总值(GDP,Gross Domestic Product),过去几十年似乎总有一个“停滞”的标签。
可到今年大学毕业季,画面忽然变了:2026届毕业生的求人倍率达到1.66,2027届仍有1.62。简单说,100名有意进入民营企业的求职毕业生,对应约166个招聘需求(2026届)。2026年春季大学毕业生的就业率更达到98.0%。一个经济增长缓慢的国家,年轻人竟然如此抢手! [1、2]看到这种景象,我们不禁要问:
日本经济真的停滞了吗?还是经过自发的“健康过滤”,泡沫退去,真实的发展效能显现?
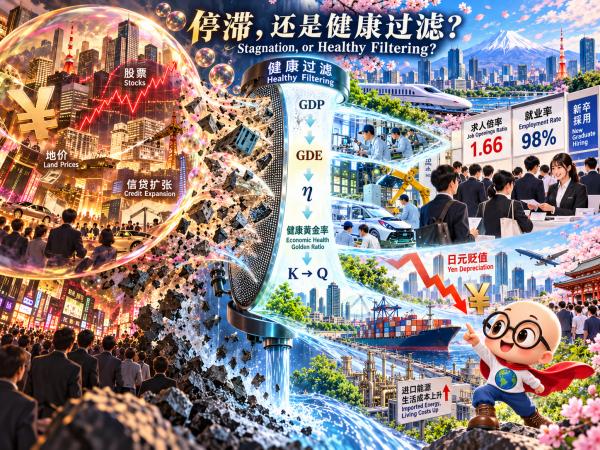
先分清统计概念。大卒求人倍率(University Graduate Job Openings-to-Applicants Ratio)是企业招聘计划中的岗位需求总量,与希望到民间企业就业的大学毕业生人数之比,并非每位学生实际获得的录用通知数;毕业生就业率(Graduate Employment Rate)则按日本官方调查中的就业希望者口径统计。就业机会充足与人人都能找到满意工作,也还有距离。日本就业的亮色确实存在,但不可把“岗位多”直接等同于“收入高”“劳动生产率高”或“经济健康”。
同样,GDP的“停滞”也要分清:日本的长期低增长,主要指实际GDP(Real GDP,剔除价格变化后的产出)增长缓慢,并非年年零增长。OECD估计,日本2025年实际GDP增长1.2%,随后增长放缓。[3] GDP测量的是一定时期内新生产的最终产品与服务的市场价值,却不自动告诉我们:企业组织是否更健全,生活是否更从容,人与自然承受了怎样的生態背负,以及这种产出究竟留下多少有益于生命的效能。
这里的“过滤”,有一个不能省去的前提。经济效能过滤(Economic Effectiveness Filtering),指经济主体在冲击和调整中消化虚浮的资产价格、低效资源配置与组织损耗,同时保存、更新真实创造能力的过程。只有经济主体总体健康,具有自组织(Self-organization)、自我修复(Self-repair)、技术更新和组织信托(Organizational Trust)的能力,挫折才可能成为筛除泡沫的契机。缺少这些条件,衰退便可能直接伤及生产基础;所谓“过滤”,也就无从谈起。
说到健康黄金率,须先认识增长黄金律(Golden Rule of Capital Accumulation)的本义。经济学家埃德蒙·菲尔普斯(Edmund S. Phelps)1961年提出这一理论,关注的是长期稳态中怎样选择资本积累水平,才能使人均可持续消费达到最大。用简化增长模型表示,人均消费c=f(k)-(n+g+δ)k;达到黄金律资本水平时,资本边际产出MPK=n+g+δ。其中k为每有效劳动单位资本,n为人口增长率,g为技术进步率,δ为资本折旧率(具体表达依模型假设而定)。这是一种关于资本积累与代际消费的最优关系,原本并不鼓励泡沫,更不等于GDP增速越快越好。 [4]
为什么一套讲究长期适度的增长理论,会在现实经济生活中与泡沫问题相遇?关键在理论尺度与现实激励之间。政府希望保持增长和就业,银行希望扩张资产,企业希望获得融资,投资者期盼资产继续升值。当GDP增速、投资总量、抵押资产价格成为显眼的成绩单,未来的收入被提前资本化,借来的钱又把价格抬高,新的高价格继续支持更多借贷。于是,资产增值与真实生产能力之间出现裂缝:扩张创造了一部分价值,也制造出一部分水分。增长黄金律本身并不造成这种泡沫;使泡沫滋生的是偏离真实回报的增长冲动、信贷机制与组织约束失灵。
日本恰好提供了这条因果链的历史现场。1985年《广场协议》之后日元迅速升值,出口部门承压,宏观政策转向刺激内需。宽松货币与金融自由化、银行房地产贷款扩张、土地抵押品升值、税制和监管偏向、对土地永远上涨的迷信相互推高。根据IMF历史研究,1980年代后半期,日本股票价格约涨了三倍,土地价格约翻一倍;日本银行研究亦将资产价格急升、经济过热和货币信贷增长并列为泡沫的主要表现。[5][6] 原本要缓解外部冲击的政策,沿着金融组织的激励路径,把部分资源导向土地与股票。
泡沫的循环尤其值得看清:地价上涨提高抵押价值,抵押价值提高扩大银行放贷,贷款推高地价;企业和家庭由此感到“越来越富”,却没有与之相称的生产率增长和长期现金流。当日本在1989年以后收紧货币、1990年限制房地产相关贷款时,预期反转,资产跌价削弱抵押品,坏账拖累银行,信用收缩又压抑投资、工资和消费。经济调整并非把泡沫一洗而尽的无痛过程:不少有用的企业和劳动者也付出了长期代价。[6][7]
于是就能看见“健康主体”何以重要。日本拥有长期积累的制造技术、训练体系、供应链纪律及海外经营网络,泡沫破裂没有同时摧毁全部真实生产能力。一部分企业改善资产负债表、重组经营、继续创新;与此同时,部分僵化组织、低效资金占用和收入停滞也延续多年。过滤有成功的部分,也有失灵的部分。不能把失去的几十年都当作健康的代价,更不能以今日毕业生求人倍率较高,就反向证明昔日的金融危机是必要且有益的。
1990年代资产泡沫破裂后,日本进入长达二十余年的经济调整。房地产和股市资产缩水,企业与银行忙于修复资产负债表,投资和工资增长乏力。但日本经济并未整体失去创造能力。大型制造企业依靠研发、技术改进和国际化持续提高生产率,中小企业的生产率却长期停滞。这正呈现出一种K-Economy(K型经济)的分化:一部分企业沿着技术创新、国际经营的上行轨迹发展,另一部分企业及劳动者则承受债务、低增长和就业不稳定的压力。就业结构也走向分化,非正规就业比重上升。
表一|日本经济的“健康过滤”:从泡沫形成到K → Q转向
| 时期 | 经济变化 | 健康过滤与效能表现 |
| 1985—1989年 | 《广场协议》后日元升值;货币宽松、信贷扩张,股市与房地产泡沫膨胀 | 产业能力持续积累,但资产价格与真实价值逐渐背离 |
| 1990—2000年代 | 泡沫破裂,银行坏账、债务调整、长期低增长 | 虚浮资产价值缩水,部分低效配置得到纠正,真实产业能力仍有保留;调整也造成长期损失 |
| 1990—2012年 | K-Economy(K型经济)分化:国际竞争力较强的企业继续发展,部分中小企业和劳动者陷入低增长 | 上行的一翼保存创新与国际经营能力,下行的一翼承受债务、收入停滞和组织损耗 |
| 2012—2020年 | 安倍经济学启动,货币宽松、财政刺激和增长战略推动经济调整 | 企业盈利、就业与资本市场改善,出现向Q型经济转化的条件,但收入改善并不均衡 |
| 2021—2026年 | 日元贬值、海外收益增长、股市长期上行;大学毕业生招聘需求旺盛 | 产业和组织韧性显现,同时存在进口成本、实际工资和人口老龄化压力 |
| K → Q导向 | 从结构分化走向组织信托修复与共生生成 | 通过健康黄金率和GDE评价,检验经济效能能否持续改善并惠及更多主体 |
K型分化并非全然消极,上行的一翼保存并发展了经济活力;问题在于,这种活力未能充分转化为更广泛的收入增长和社会福祉。
日本经济的转折,还应把2012年底开始的安倍经济学(Abenomics)放到历史链条中。它以大胆货币宽松、灵活财政政策和增长战略“三支箭”(Three Arrows)试图打破长期通缩与低预期。2013年日本银行实行量化与质化货币宽松(QQE,Quantitative and Qualitative Monetary Easing),日元走弱,出口企业利润及海外收益折算受益,股票市场率先重估日本企业的未来。IMF记录,2012年9月至2013年春,日经指数上涨约80%;同期日元实际有效汇率明显贬值。[8] 这既有货币与估值作用,也反映市场对企业盈利和经济再组织能力的预期变化。
股市这面经济晴雨表,此后呈现跨十余年的长期上升趋势。日经225指数(Nikkei 225 Stock Average)2012年底约10,395点,2024年突破1989年泡沫时期高位,2025年底达50,339点;截至2026年10月23日收于62,693.16点,较2012年底累计上涨约五倍。不过2018年、2022年等年份也有显著回撤,2026年年内高位之后同样出现调整。[9] 长期上扬并不意味着一路单向上涨,更不能将名义日元股价的增幅直接等同于居民实际收入或GDE的成长。
2012年底,安倍经济学启动,日本进入新的政策与经济调整阶段。从K → Q经济的视野看,可以提出一个值得检验的判断:日本开始进入Q-Economy(Q型经济)的转向通道。 此前积累的技术、产业与组织能力获得新的释放条件,股市长期上行也成为这一转向的重要信号。然而,Q型经济的关键仍在于组织信托的修复,以及企业创造力能否进一步转化为就业、收入、健康与社会发展的综合效能。
先前泡沫破裂、债务清理与组织修复积蓄的韧性,在货币环境变化、企业利润改善、公司治理改革与国际经营中得到重新释放。股市上升是资本市场对这种转向的显著反应,却还不足以证明经济整体已经达到Q-Ecnomy型健康状态。出口大企业与国内中小企业、持有股票资产者与依赖工资生活者,依然可能沿K型分化的不同方向运行。
日本企业在全球价值链中的存在,也提醒我们小心“本土GDP”的边界。一家日本企业在海外建厂,其生产增加值原则上计入生产所在国GDP;海外子公司利润如何回到日本,则主要表现于居民海外所得及国际收支中的初次收入(Primary Income)。换言之,日本企业的全球经营版图与日本境内的GDP,并不是同一张图。把境内增长低迷当作全部经济能力衰败,可能遮蔽一部分跨境组织价值;但海外获利也未必自动转化为日本普通家庭的购买力。
再看日元。日元贬值(Yen Depreciation)意味着日元对外币的交换价值下降。它可能使以美元结算的出口更具价格竞争力,使海外利润折回日元时账面金额变大,也可能吸引外国游客消费。然而日本进口的能源、粮食和原料成本随之上升,企业利润向居民工资传递又可能迟缓。进口型中小企业与消费者支付的代价,未必被出口型跨国公司的收益抵消。汇率是价格,也是成本与收益在不同经济主体间重新分配的机制。
因此至少要区分三笔账:第一笔是贸易收支(Trade Balance),即货物出口与进口的差额;第二笔是经常账户(Current Account),还包括服务与海外投资等收入;第三笔当然是居民实际生活(Real Household Well-being),涉及扣除物价变动后的工资、住房、养老和健康。日本财务省公布的2025财年国际收支初步结果显示,经常账户顺差约34.52万亿日元,初次收入顺差约42.28万亿日元,而贸易及服务合计仍为逆差。[10] 这正说明:海外资产所得强劲、商品贸易改善、家庭购买力承压,可以同时出现。OECD亦指出,日元走弱推高进口商品与服务成本,限制实际工资改善。[11]
少子化与老龄化又在就业市场实施另一重“过滤”。年轻劳动供给缩小,即使社会总产出增长不快,企业依然需要新人与接班人。充足岗位既显示企业继续经营、训练人才和履行生产责任的能力,也可能暴露劳动力短缺、技能错配和中小企业的生存困难。OECD指出,日本的招工难已让部分企业因人手不足而倒闭。[12] 健康的经济体有过滤能力,不等于过滤的每一道结果都健康。
安倍经济学究竟使多少金融价格的修复转化为真实生产能力、持续的实际工资、青年就业和社会信任?又有多少仅表现为汇率折算、流动性与估值提高?
一个GDP几乎不增长、年轻人却不愁找工作的国家,与一个GDP持续增长、年轻人却为就业发愁的国家,究竟谁的发展更有效?这问题值得把日本、中国、加拿大放在一起比较。比较时须把实际GDP增长、人均实际产出、青年就业与失业、大学毕业生求职状况、实际收入、组织信托和生態背负放在同一幅图上。尤其注意,日本的毕业生求人倍率与中国、加拿大的青年失业率分母不同,不能直接拿来排名。由此也不能先宣布谁胜谁负:经济增长率是一回事,让生命获得发展机会与真正福祉,是另一项必须回答的实质问题。
这正是共生经济学(Symbionomics)提出国内生产效能总值(GDE,Gross Development Effectiveness)的地方。它的理论基础不是先罗列几个好指标,而是首先提出效能系数η(Eta,Effectiveness Coefficient):GDE=Σ(GDPᵢ×ηᵢ);ηᵢ=GDEᵢ/GDPᵢ;总体系数R=GDE/GDP。GDPᵢ为第i类经济活动的产出,ηᵢ表明该产出经过价值效能评价之后的相对真实效能,GDEᵢ为相应有效发展贡献。这里的公式给出理论测量框架,η的具体识别、赋值及可比性还要依赖公开透明的核算规则,不宜把η误当成一个已由官方直接发布的统计数。
有了η,我们才继续追问:何谓效能,何以辨识?由此展开五大评价因素:降本C(Cost Reduction)、赋能E(Empowerment)、健康H(Health)、信任T(Trust)、和平P(Peace)。这里E是五项指标中的赋能,η才是贯穿GDE公式的效能系数。五大因素构成识别效能的评价维度,不能取代η的基础地位。更不能简单把“过滤掉的泡沫”当作已被测算出来的GDE增量。
表二|GDP → GDE:从自发健康过滤到经济健康黄金率
| 核心概念 | 定义与作用 | 日本经济的检验问题 |
| GDP(国内生产总值) | 衡量一定时期内境内最终产品与服务的生产价值 | GDP低增长是否意味着真实发展效能停滞? |
| 健康过滤(Healthy Filtering) | 健康经济主体依靠自组织、自我修复与创造能力,在冲击中消化泡沫和低效配置、保存真实价值的过程 | 泡沫退去后,哪些产业、技术、组织能力得以保存和增强? |
| η(Eta,效能系数) | 衡量经济产出经过价值效能评价后的相对效能,是GDE公式的核心参量 | 同样一单位GDP,实际产生多少有效发展贡献? |
| GDE(国内生产效能总值) | GDE=Σ(GDPᵢ×ηᵢ);ηᵢ=GDEᵢ/GDPᵢ;R=GDE/GDP | 如何测量产出中的真实效能,而非仅观察GDP规模与增速? |
| C、E、H、T、P五大因素 | 降本(Cost Reduction)、赋能(Empowerment)、健康(Health)、信任(Trust)、和平(Peace);构成η的评价维度 | 增长是否降低综合成本、赋能生命、改善健康、增强信任、促进和平? |
| 增长黄金律(Golden Rule of Capital Accumulation) | 在特定增长模型中,使长期稳态人均消费最大化的资本积累水平 | 资本积累、信贷扩张与资产升值,如何避免脱离真实生产回报? |
| 经济健康黄金率(Economic Health Golden Ratio) | 以持续的生命发展效能为目标,审视产出、综合成本、健康、组织信托与生態背负的动态最优关系 | 经济增长、就业机会、实际收入与社会健康能否相互促进? |
| K → Q经济转向 | 从K型结构分化的诊断,走向以组织信托和共生效能为导向的Q型经济疗愈 | 如何保留先行者的创造力,同时改善下行主体的参与机会和发展效能? |
注:GDE目前是共生经济学提出的理论测量框架。η的识别和赋值需要公开、可检验的核算规则;泡沫减少、股市上涨或就业改善,均不能直接等同于已测算的GDE增长。
日本企业、劳动者和社会制度在长期调整中,确曾自发地产生某些效能过滤结果,也留下了长期失灵的部分。共生经济学以η把产出与实际发展效能之间的关系显明出来,再通过五大评价因素辨识其价值含量,以GDE形成综合测量,进而检验不同组织调整究竟使经济更健康了,还是把损失转嫁给别人。自发的过滤由此可以进入自觉的评价和改善。
由此才谈得上从增长黄金律走向经济健康黄金率(Economic Health Golden Ratio)。资本积累黄金律回答的是一定模型假设下,资本积累到什么程度能使长期稳态消费最大;健康黄金率进一步审察产出、成本、资产负债、组织信托、社会福祉与生態背负的动态关系,追求真实生命发展效能的持续改善。健康黄金率在此首先是价值准则,具体最优关系仍需依可检验的核算口径求得,不能预设一个适用于所有经济体的固定数值。
共生经济学提出Q型经济(Q-Economy,面向经济健康与共生效能的组织转向),作为对K型分化的诊断之后的疗愈方向。这里的Q不是一条自动到来的上升曲线,也不是简单地把高收入者拉下来、把所有差别抹平。它要求通过组织信托(Organizational Trust)、公平承兑贡献的制度安排、技术赋能和有效的公共治理,让先行创造的能力与收益形成更广泛的正向交互,使落在下臂的经济主体重获参与和创造条件。自组织是动能,共生与共襄生成是势能,二者是相应相辅相成关系。
这条K → Q导向,必须交给η效能系数检验。增长的上臂若伴随过度负债、生活成本转嫁和生態背负,产出虽高,效能系数未必高;处于调整期的企业若能降本、赋能、改善健康、修复信任并减少冲突,其短期GDP贡献即使有限,也可能增强长期发展效能。GDE则把不同经济活动的产出与效能结合起来,检验所谓“向Q转型”究竟改善了多少真实生命价值。
健康黄金率也为K型分化向Q型经济的转向提出了检验标准:领先企业的创造力能否继续释放,落后主体能否获得新的参与和成长条件,经济收益能否覆盖所造成的组织成本与生態背负?若所谓繁荣只增加资产账面价格,或把代价推给家庭、弱势企业和下一代,增长曲线再漂亮,也难称健康。
如果中国、加拿大也放进这一视野,问题就更尖锐了:一个经济体增加的产出,有多少化为就业机会、真实收入、组织信任与较轻的生態背负?又有多少仅仅化为价格泡沫、债务和转嫁出去的成本?从K型分化走向Q型经济,不靠抹平所有差别,而靠改善价值创造与承兑的关系,让先行者的能力与更多主体的健康发展相互成就。
日本究竟停滞了,还是健康过滤了?答案不能只在GDP增长率里找,也不能只看招聘岗位的数量。泡沫退去之后,留下了什么;下一轮增长到来之前,又在积累什么——这才是经济健康真正需要回答的问题。
参考文献资料来源与统计口径
[1] Recruit Works Institute,《大卒求人倍率調査(2027年卒)》,2026-04-23。https://www.works-i.com/surveys/report/260423_recruitment_saiyo_ratio.html
[2] 日本厚生劳动省、文部科学省,《令和8年3月大学等卒業者の就職状況》,2026-05-22。https://www.mhlw.go.jp/stf/houdou/0000184815_00065.html
[3] OECD, OECD Economic Surveys: Japan 2026。https://www.oecd.org/en/publications/oecd-economic-surveys-japan-2026_54cc833d-en.html
[4] Nobel Prize Committee, “Edmund Phelps’s Contributions to Macroeconomics”, 2006, Golden Rule capital accumulation. https://www.nobelprize.org/uploads/2018/06/advanced-economicsciences2006-2.pdf
[5] Bank for International Settlements, “The asset price bubble in Japan in the 1980s: lessons for financial and macroeconomic stability”, 2005. https://www.bis.org/publ/bppdf/bispap21e.pdf
[6] International Monetary Fund, “Movements in Asset Prices Since the Mid-1980s”, Saving Behavior and the Asset Price Bubble in Japan. https://www.elibrary.imf.org/view/book/9781557754622/ch06.xml
[7] Takatoshi Ito and Tokuo Iwaisako, “Explaining Asset Bubbles in Japan”, NBER Working Paper 5358, 1995. https://www.nber.org/papers/w5358
[8] IMF, Japan: Staff Report for the 2013 Article IV Consultation, 2013. https://www.elibrary.imf.org/view/journals/002/2013/253/article-A001-en.xml
[9] Nikkei Inc., Nikkei 225 Historical Data (annual and 2026-10-23 close). https://indexes.nikkei.co.jp/en/nkave/archives/data?lang=en&list=annually
[10] 日本财务省,《令和7年度中国際収支状況(速報)》,2026-05-13。https://www.mof.go.jp/policy/international_policy/reference/balance_of_payments/preliminary/pg2025fy.htm
[11] OECD, Employment Outlook 2026: Japan。https://www.oecd.org/en/publications/oecd-employment-outlook-2026_9c4f5c3e-en/japan_1bf47e8a-en.html
[12] OECD, Economic Surveys: Japan 2026, Key Policy Insights, labour and skill shortages。https://www.oecd.org/en/publications/oecd-economic-surveys-japan-2026_54cc833d-en/full-report/key-policy-insights_e3384128.html
[13] 钱 宏(Archer Hong Qian):《共生经济学概论(修订版)》 / Introduction to Symbionomics (Revised Edition),2026年9月,ISBN 978-1-997020-43-1。
[14] 钱 宏(Archer Hong Qian):《将AI升格为AM》 / Elevating AI to AM,2026年9月,ISBN 978-1-997020-45-5。
[15] 钱 宏(Archer Hong Qian):《挖出K的病根,彰显Q之新路——共生经济学的21世纪政治经济组织行为诊疗学》/Digging Out the Root Causes of K, Illuminating the New Path of Q—A Symbionomic Diagnostic and Therapeutic Study of Political, Economic, and Organizational Behavior in the 21st Century,https://www.amorsophia.com/article/10290
[16] 钱 宏(Archer Hong Qian):《共生经济学的第一性原理 ——从 K-Economy 的确诊到共生经济学 Q-Economy 的组织信托重建》/The First Principle of Symbionomics — From the Diagnosis of K-Economy to the Rebuilding of Organizational Trust in Q-Economy,爱之智慧网 https://www.amorsophia.com/article/10322