蒸发12万亿,英伟达崩了
黄仁勋刚离开,英伟达就要交财报了。
美东时间11月13日,公司股价收于162.85美元,一周跌去约13%,连续六周下跌。
如从10月6日近期高点收盘计算,到11月13日收盘,英伟达市值蒸发约 1.853万亿美元,按11月13日汇率折算约合12.37万亿元人民币。
曾经追着AI算力买单的资金,开始重新掂量这家公司的分量。
时间留得很短。
北京时间11月18日凌晨,英伟达将公布2027财年第三季度业绩。黄仁勋留下的订单还能撑多久,接班人如何安排下一代产品,大客户会不会趁机增加其他芯片的采购,都将成为财报会上的关注点。
英伟达的赚钱能力依然惊人。
麻烦在于,投资者买入它时,往往连同黄仁勋对未来的判断一起买了。
如今,创始人离场,这部分信任要投资人重新定价。

英伟达官方Vera Rubin产品图
一位创始人的分量
11月12日,英伟达宣布黄仁勋离职。此前一天,董事会已接受他辞去总裁、首席执行官及董事职务,即时生效。
首席财务官科莱特·克雷斯出任临时首席执行官,同时继续担任财务负责人。董事会开始从内部和外部寻找正式继任者,哈维·琼斯被任命为董事会主席。
克雷斯2013年加入公司,熟悉业务,也熟悉投资者。让她接手,至少能让财报发布和日常经营保持衔接。
可英伟达需要处理的事情,远远超出财务。
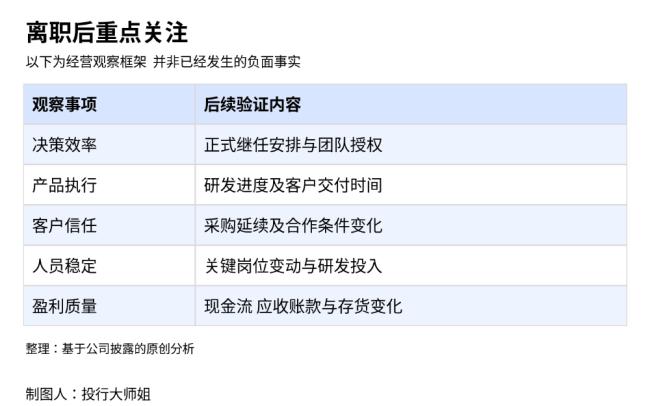
下一代芯片押什么方向,研发资源投向哪里,客户临时追加的需求如何满足,这些选择都要有人负责。
黄仁勋长期处在决策中心,他的离开,意味着团队需要重新适应一套拍板方式。
对于高频更新产品的芯片公司,决策慢一点,代价可能在几个月后才出现。等产品延期、客户采购转向,再去调整组织,往往已经付出了成本。
董事会在交接公告中强调,预计运营、客户承诺和产品路线将继续推进。市场接下来会盯着这些承诺,逐项看结果。

收入增长背后的压力
英伟达眼下最有说服力的,仍然是生意。
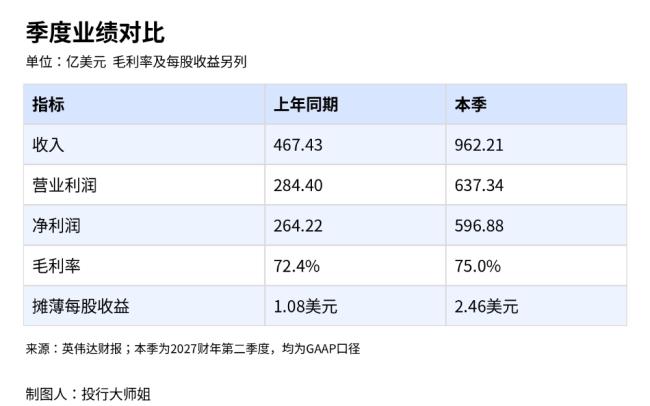
2027财年第二季度,公司收入962.21亿美元,同比增长106%;营业利润637.34亿美元,同比增长124%。收入翻倍之后,营业利润增长更快,这门生意的盈利能力仍然强劲。
其中,数据中心贡献约890亿美元,占总收入约92.5%。
英伟达已经高度依赖AI基础设施投入,游戏显卡的销售变化,对整体业绩的解释力明显下降。

算力采购热潮,让公司迅速长大,也把更多外部变量带进了经营。
客户买下设备,还要有机房安装、电力接入、散热配套,才能真正使用。一张采购单从签约走到验收,牵涉的环节越来越多。任何一处卡住,都可能打乱原定交付安排。
英伟达也在卖更复杂的产品。
第二季度公告披露,Vera Rubin平台正推进全面量产,合作伙伴已有机柜运行。整柜交付让它能够获得更多收入,同时也需要把芯片、内存、网络和软件协调好。
这类产品竞争,拼到最后,还要看谁能让客户尽快用起来。
第二季度,英伟达营业费用为84.08亿美元,同比增长55%,低于收入增速。费用增长相对克制,也是利润增长更快的原因。
交接之后,管理层需要继续维持投入效率,尤其要避免部门之间各自增加预算,却让同一个产品项目反复协调。
在机柜级产品中,某个部门单独做到最优,整套系统也可能因为配合欠佳而延误。这使公司对项目负责人的授权、供应商沟通和验收安排更加依赖,管理效率会直接影响交付成本。
客户花的钱越多,对投资回报就越敏感。
模型公司的收入能否支撑算力开支,云厂商租出的设备能否持续获得订单,都会影响下一轮采购。AI需求增长,并不能保证每个项目都按原计划扩建。
黄仁勋离职,让这些原本就存在的经营难题更受关注。过去他可以亲自与客户沟通、协调资源,如今新团队要接下这些具体工作。

财报最难的一页在后面
这次临近披露的是三季报,半年报早已公布。
英伟达此前给出的第三季度收入指引是1080亿美元,上下浮动2%。按中值计算,比第二季度增长约12.2%。公司预计毛利率为74%,较第二季度的75%有所回落。
Argus在11月11日研报中预计,本季收入约1082亿美元,列示的市场一致预期约1090亿美元。换句话说,公司指引中值已经低于这份研报列示的市场预期,达到原定目标,未必足以带来股价上涨。
这份研报发布于离职公告之前,适合作为参照。财报发布时,市场期待仍可能变化。

第三季度截至10月25日,早于黄仁勋离职。本季收入高低,主要来自此前的订单与交付,无法拿来直接证明新管理层的能力。
真正有分量的,是下一季指引,以及克雷斯对未来几个季度的解释。
市场会追问,产品放量进度有没有变化,大客户的采购计划是否延续,毛利率为何回落。供应链成本上升和客户要求降价,对公司意味着两种压力,管理层需要说清各自的影响。
毛利率的变化,也可以算得更直观。以1080亿美元收入为例,毛利率每变动一个百分点,对应约10.8亿美元毛利。这只是按同等收入作的敏感性计算,却能说明英伟达的规模效应有多大。
当一家公司的季度收入走到这个体量,价格和成本上的细小变化,都会成为利润表上的大数字。
现金回收同样要关注。应收账款增加,可能来自销售增长,也可能与付款节奏有关;存货增加,可能是为新产品备货,也可能反映交付放缓。把这些科目与收入、现金流放在一起,才能看清公司赚到的钱有多少真正收了回来。
克雷斯需要用具体数据回答。创始人的个人声望可以帮助市场接受更长的等待,新团队则要逐步建立自己的信誉。
客户有了更多选择
英伟达拥有完整的工程团队,黄仁勋离开,现有的软件和产品仍会继续发挥作用。公司最需要防范的,是交接带来的迟疑被竞争对手利用。
对手正在往这个方向努力。
11月3日,AMD披露2026年第三季度收入133.77亿美元,同比增长45%;数据中心收入约85亿美元,同比增长97%,包含EPYC处理器和Instinct加速器业务。
AMD还披露,部分主要客户已在首批Helios机柜级方案上运行模型与工作负载。竞争已经走到客户实际使用的环节。
它与英伟达的收入规模仍有差距,双方财季和业务构成也有区别,这些数据适合观察增长情况,无法直接换算成AI芯片市场份额。
但对采购方来说,多一个可以部署的方案,就多了一点议价空间。替代产品只要拿到部分新增预算,就能影响英伟达与客户谈价格的条件。

博通的压力来自定制芯片。
其2026财年第三季度AI半导体收入167亿美元,同比增长221%,增长来自定制AI加速器和网络需求。该口径包含网络业务,与GPU收入有明显区别。
定制芯片服务于更具体的任务。对业务量足够大的客户而言,愿意投入工程资源做适配,往往是为了摊薄长期成本。英伟达的产品覆盖面广,但客户也会为适合自身的方案留出预算。
更棘手的竞争,来自客户自己。
谷歌在第三季度财报电话会上介绍,将TPU系统放进第三方设施及客户数据中心。亚马逊10月30日披露,已开源TorchNeuron,帮助开发者将既有PyTorch代码用于Trainium。
这两件事都指向使用门槛。硬件可以替换,代码迁移、调试和维护却需要时间,英伟达多年的软件积累因此很有价值。其他平台若能减少迁移成本,就更容易进入采购清单。
英伟达仍有系统交付经验和开发者生态,但守住高毛利,需要客户愿意持续为这些优势付钱。
交接期恰好与竞争加剧撞在一起,新管理层承受的压力也随之增加。产品、客户和员工都需要稳定预期,任何一处反复,都可能拖慢其他工作。
研发团队尤其需要清楚的方向。重点项目由谁负责,资源如何分配,原有路线是否延续,应尽早给出明确安排。
股票回报与领导层变化,也会影响员工对长期留任的判断。人才稳定,需要靠具体的项目和激励安排来维持。
英伟达压力很大
黄仁勋留下了一家盈利能力很强的公司,也留下了大量需要持续推进的复杂业务。
现有订单和产品能够支撑一段时间,下一轮竞争却已经开始。
管理层既要保障交付,又要应对客户自研芯片,还要维持团队的投入意愿。过去集中在创始人身上的责任,如今要由整个组织承担。
这就是英伟达面临的巨大挑战。
一份漂亮的财报,可以缓解短期压力。
正式继任安排、研发进度和客户回款,才决定这次交接能否走稳。接下来的几个季度,英伟达要让客户和股东看到,黄仁勋走后,公司依然能够按时交出承诺的产品,并把生意做好。