中国网贷公司在印度彻底栽了
在中国,网贷曾经让多少家庭陷入债务泥潭。
有人为了几千元贷款,背上几万元债务;有人因为无力偿还,被催收电话追着跑,甚至被骚扰亲友,承受巨大的精神压力。可是,同样的网贷模式,换一个国家,结果竟然可能完全不同。
据相关报道,曾有大量带有中资背景的网贷平台进入印度市场。它们原本希望复制在中国的商业模式,借助手机应用快速放贷,再通过高额利息和催收手段收回资金。
为什么在中国看起来行之有效的网贷模式,到了印度却频频碰壁?答案可能不只是印度人的借贷观念不同,更涉及社会结构、催收成本和商业模式本身的问题。
一、借了钱就换号码,催收电话反而成了广告
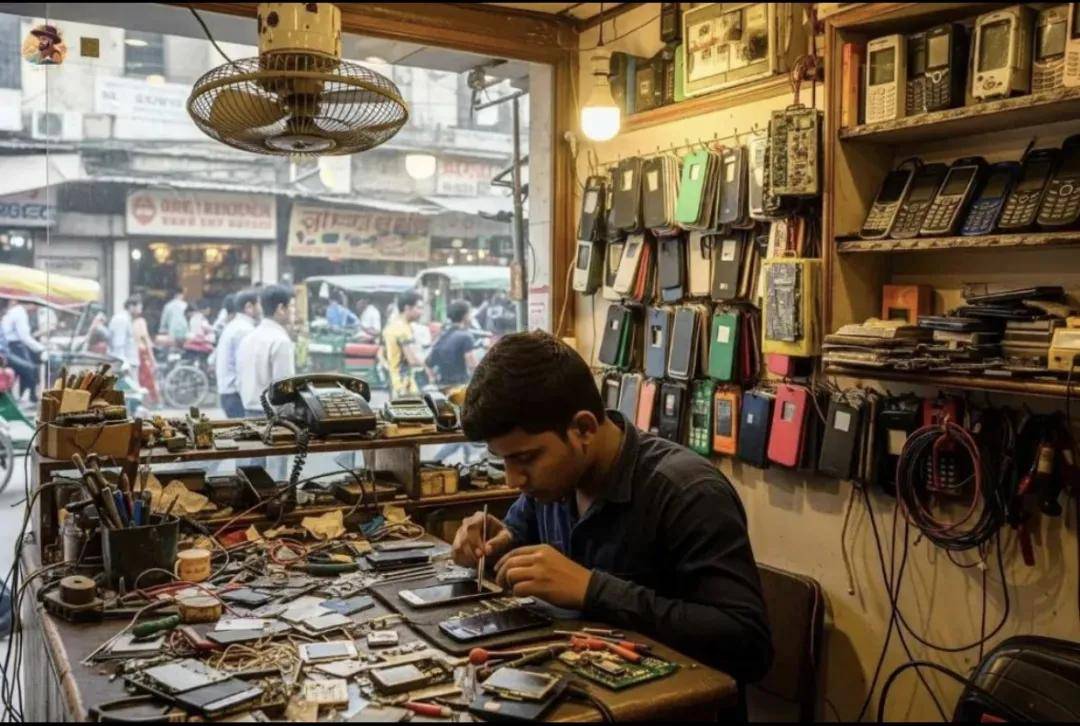
有一个在网络上流传的故事。印度一名修手机的年轻人,从一款网贷应用上借了一笔钱。钱到账后,他很快更换了手机号码,并删除了贷款应用。
等到还款期限到了,平台联系不上借款人,便开始拨打其通讯录中其他人的电话。
按照一些网贷公司的惯常逻辑,这样做是为了利用熟人关系施加压力,让借款人迫于面子和社会评价主动还款。可据这个故事的描述,催收人员得到的回应却出乎意料。
对方不但没有急着替借款人说情,反而询问:你说的这个贷款应用在哪里下载?我能不能也借一笔?催收人员本来是来追债的,结果却像是在免费推广产品。
这当然只是一个流传的案例,不能代表所有印度人的态度。但它确实揭示了一个问题:同一种催收方式,在不同的社会环境里,可能产生截然相反的效果。
二、为什么在中国管用的催收方式,在印度可能失灵?
在中国,熟人关系和社会评价往往具有很强的约束力。一旦网贷平台联系借款人的亲友、同事,借款人就可能面临尴尬、指责甚至家庭矛盾。
对于一些人来说,真正让他们感到恐惧的,不仅是欠下的债务,还有身边的人知道自己欠债之后的后果。
于是,催收人员利用这种心理,通过不断打电话、联系亲友等方式施压。
但问题在于,这种方式一旦越过合理催收的边界,就可能演变成骚扰和精神压迫。借款人承受的压力越来越大,债务问题却未必因此得到解决。
到了印度,情况可能复杂得多。印度人口众多,语言和文化差异明显,社会关系也并非整齐划一。相关催收团队即使准备了常用语言的话术,也未必能有效覆盖所有借款人。
更重要的是,如果借款人不太在意亲友是否知道自己借了钱,甚至有人把贷款当成可以轻易获得的资金,那么依靠羞耻感和熟人压力来催收的效果,自然会大打折扣。
原本用来施加压力的电话,甚至可能让更多人知道这个贷款应用。
对于网贷公司来说,这就尴尬了:钱放出去了,催收效果不理想,获客成本和坏账损失却仍然要自己承担。
三、放出去的钱收不回来,再高的利息也没用
网贷行业有一个基本逻辑:利息再高,也必须建立在一定的回款率之上。假设一家平台放出去100元,最后只能收回20元,那么剩下的80元就可能成为损失。
即使它对成功还款的客户收取较高利息,也未必能够弥补大量坏账,更不用说平台还要承担技术开发、员工工资、市场推广和资金成本。
这就是网贷商业模式最现实的一面。外界往往只看到网贷利率高,却容易忽略另一面:如果借款人不还钱,再高的账面收益也可能只是数字。
根据流传的相关报道,部分进入印度市场的中资网贷平台曾遭遇严重亏损,行业退出比例也被描述为相当高。不过,具体涉及多少家公司、累计投入多少资金、实际亏损多少,目前仍需要更多可靠资料核实,不能把网络流传的数字直接视为整个行业的审计结果。
但有一点是明确的:高利率不等于高利润,放贷规模大也不等于真正赚到钱。
四、这件事真正值得思考的,是网贷为什么会伤害普通人
这个故事最值得讨论的,并不是印度人比中国人更聪明,也不是借钱不还就值得提倡。
借款人按照合法约定履行还款义务,是基本的契约责任。无论在哪个国家,恶意逃债都可能带来法律后果。
同样,贷款机构也应当遵守规则,不能因为拥有借款人的通讯录,就把骚扰亲友当成理所当然的催收手段。
真正值得反思的是:为什么有些网贷产品能够利用人们的短期资金需求,让借款人迅速获得贷款,却在还款环节制造出如此沉重的压力?
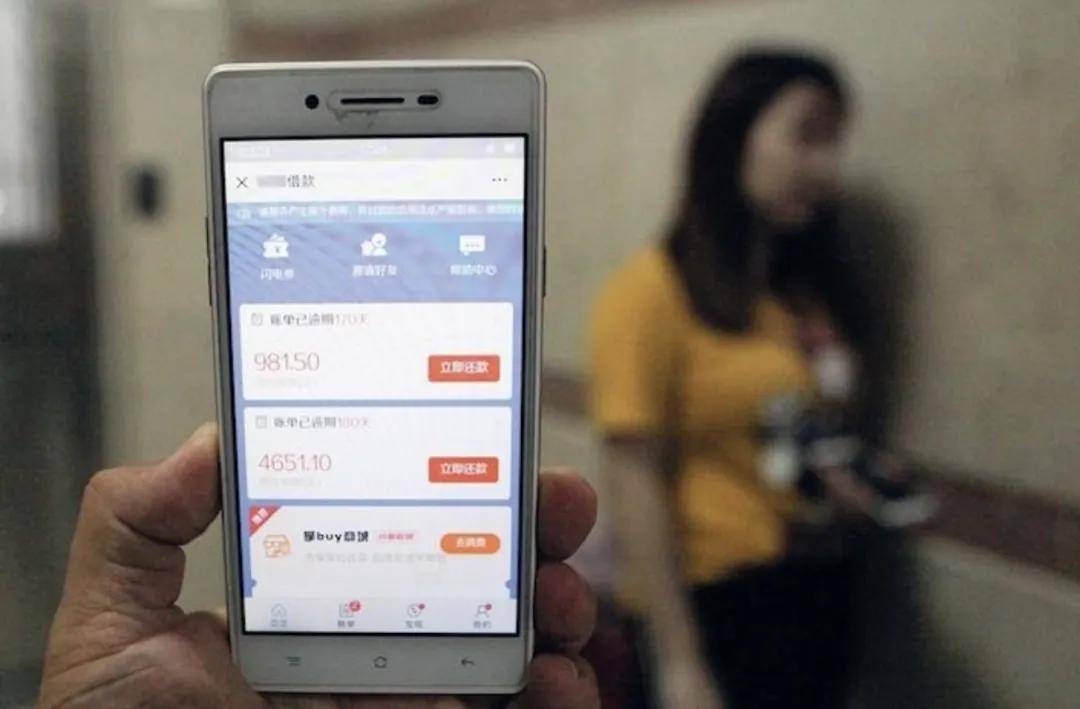
一部分人借钱,是为了应急;一部分人借钱,是因为收入不足以支撑生活;还有一些人是在缺乏充分了解的情况下,低估了利息、费用和逾期后果。
当贷款门槛很低、借钱过程很快,而还款压力远超预期时,问题就不再只是某个人有没有信用的问题,也涉及产品设计、风险控制和监管责任。
如果一家公司的盈利方式,过度依赖借款人的信息不对称、还款困难以及高压催收,那么它的商业模式本身就值得审视。
五、网贷不是福利,借来的钱终究有代价
印度市场的这个故事,给网贷行业上了一课。
一种商业模式在一个国家能够运转,并不意味着它可以原样复制到另一个国家。语言、文化、法律、支付习惯和社会关系,都会影响企业的经营结果。
对于借款人来说,也不应该把手机应用上轻易获得的贷款,当成凭空出现的福利。
贷款不是收入,更不是免费的钱。借款之前,必须看清利率、费用、还款期限以及逾期后果。
而对于贷款平台来说,真正可持续的生意,不能只考虑如何把钱放出去,还必须建立在合理的风险评估、合法的催收方式和清晰的契约关系之上。
说到底,网贷公司在印度遭遇的困境,提醒我们的不是谁更敢欠钱,而是一个更朴素的道理:
一家企业如果只能靠借款人的恐惧来维持回款,那么当这种恐惧不再奏效时,它的生意还能走多远?