中国经济两大暴跌出现
9月出口暴增三成,楼市新开工面积跌25%
中国国家统计局公布,2026年第三季度国内生产总值(GDP)同比增长4.5,比第二季度的4.3%回升0.2个百分点。这使前三季度累计增长4.6%,落在全年4.5%至5%的目标区间内。
星期一(10月19日)出炉的这一结果略胜于外界判断:路透社调查的50位经济学家预测均值为4.4%,财新调查的九家国内外机构均值也是4.4%,实际数字都高于预期。
宏观数据之外,普通人的生活感受上可能“冷热不均”:9月的汽油价格同比上涨16.6%;受人工智能热潮推动,数据存储设备价格同比涨46.7%,计算机涨21.8%,手机涨14.9%。而菜市场的猪肉,反而比去年便宜了一成多。
谁在拉动,谁在拖累
撑住第三季度的是出口和高端制造。
出口的势头颇为显著:三季度整体出口增长28.4%,比上半年的17.5%明显加快,9月单月按美元计增长36.3%。
穆迪分析(Moody's Analytics)在给BBC中文的评论中说,这次回升的主要推手是出口。但同时指出:中国经济目前依赖单一的外部增长引擎,但这个引擎也出现了早期疲态。
不过出口的强劲,有相当一部分靠价格支撑。以9月为例,集成电路出口额同比增长136%,出口均价上涨133.7%,出口数量只微增1%,钱主要赚在了涨价上。
此外,前三季度,高技术制造业增加值同比增长14.3%,接近整体工业5.3%增速的三倍;3D打印设备、锂离子电池、工业机器人的产量分别增长62.5%、39.5%和29.1%。
但问题在于,“这种强劲暂时还没有真正传导到家庭消费和国内投资上”,牛津经济研究院高级经济学家余惠悦(Sheana Yue)向BBC表示,如果消费和投资持续疲弱,即使三季度GDP有所加快,“我们也会非常谨慎,不会轻易把它解读为经济全面复苏的证据”。
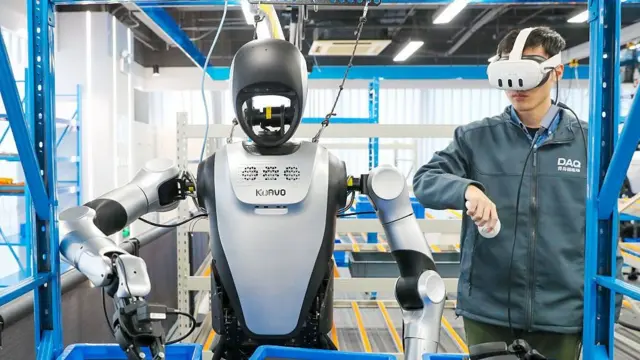
2026年1月12日,中国山东省青岛市,一台人形机器人在青岛人形机器人数据采集训练场学习零部件分拣。图像来源,Getty Images
如余惠悦所言,房地产仍在深度调整:前三季度房地产开发投资同比下降20.6%,降幅比上半年的18%更大,新开工面积下降近25%。穆迪提醒,新开工跌幅如此之大,意味着建筑活动在未来数月将持续收缩,进而拖累水泥、钢铁、家电等上下游产业。
投资整体在收缩。前三季度固定资产投资同比下降7.2%,比上半年的5.7%降幅更深;即使扣除房地产开发投资,仍下降4.2%。
消费有所回暖,但幅度有限。9月社会消费品零售总额同比增长1.1%,好于8月的0.4%。法国外贸银行(Natixis)亚太区首席经济学家艾西亚(Alicia García-Herrero)向BBC表示,对一个增长4.5%的经济体而言,零售只增长1.1%“仍然偏低”,这次回升“更多是因为之前的基数太低”。
服务业撑起了另外半边天:前三季度增加值增长5.2%,占经济比重接近60%,是增长的最大贡献者。但按穆迪的拆解,这部分增长由信息技术和商业服务带动,与居民日常消费关系不大。
政策为何不再加码
这样的成绩单下,官方定调积极。中国国家统计局副局长兼新闻发言人毛盛勇,星期一在国务院新闻办公室的发布会上说,前三季度4.6%的累计增速在全球主要经济体中保持领先,5.7万亿元人民币(8,533亿美元)的经济增量是过去五年同期最大。在中东冲突、国际油价上涨对全球增长影响加大的背景下,这一结果“来之不易、难能可贵”。
政策并非没有动作。9月底以来,中国人民银行(央行)下调了抵押补充贷款利率,扩大了面向科技和民营企业的再贷款额度;财政部等部门推出首套房购房者的按揭利息补贴;地方政府也被允许动用尚未使用的发债额度。
穆迪对这套动作的判断是,它们“依靠的是向特定借款人提供更便宜的信贷,而非直接广泛支持消费,因此难以迅速提振国内支出”。
艾西亚则说:政府这一轮的重点是基础设施而不是消费,这解释了为什么北京不愿在发放消费券上做更多文章。在她看来,政府对9月1.1%的零售增长“大概是满意的”,这个数字不高,但足以成为(政府)不再加码政策力度的理由。
她还把因素引向财政空间本身。她说,全世界都在问同一个问题:中国还有多少财政空间?而北京对自身的财政状况非常谨慎,“因为很清楚,能用上的空间已经非常有限了”。
唯一的引擎也在承压
但正在强劲拉动经济的出口和高端制造,未来也面临不确定性。
今年前8个月,全球存储芯片的新增营收里,涨价贡献了85%,出货量只贡献了15%。穆迪认为这是一处明显的转折点风险:由价格驱动的繁荣可以迅速逆转,一旦价格掉头,出口引擎就会受到冲击。
另一头是贸易壁垒。一年前在釜山与华盛顿达成的休战协议,目前只延长至明年1月10日,距离到期不足三个月。欧盟方面,10月15日的欧盟领导人峰会上,欧盟委员会主席冯德莱恩把化工和工业机械列为需要优先保护的行业,建议尽快研究进口配额、关税等保障措施;法国和德国还联合提出一项“紧急切断开关”机制,允许欧盟在认定市场扭曲时迅速限制相关企业进入。该机制尚未获批。
中国国内也有一个正在成型的隐患。艾西亚把通缩问题摆到了台面上:尽管全球油价高企,中国通胀率依然很低,国内激烈的市场竞争正在形成一种“结构性通缩”。她认为这个风险真实存在,而要走出通缩需要大规模刺激,问题恰恰在于刺激需要空间。
至于前景,穆迪的最可能情形是,北京不会推出大规模新刺激,而是继续以定向工具维持增长,2026年国内生产总值增长4.6%:完成目标的方式将更加单调,即靠出口一项对冲内需的疲软。
余惠悦预计,中国的出口顺差还会继续扩大,真正的挑战在于关税等外部环境如何演变,以及中国与主要经济体关系的前景。这与艾西亚的判断一致:观察接下来的中国经济,不能只看增速的标题,更要看这个增速由什么构成。